
2025 markiert den Wendepunkt für humanoide Roboter: KI und Robotik werden die globale Industrie neu gestalten.
In 2025 erreicht die humanoide Robotikbranche einen Wendepunkt, der durch KI‑Basismodelle, Hardware‑Innovationen und sinkende Komponentenkosten vorangetrieben wird. China holt entlang der gesamten Wertschöpf
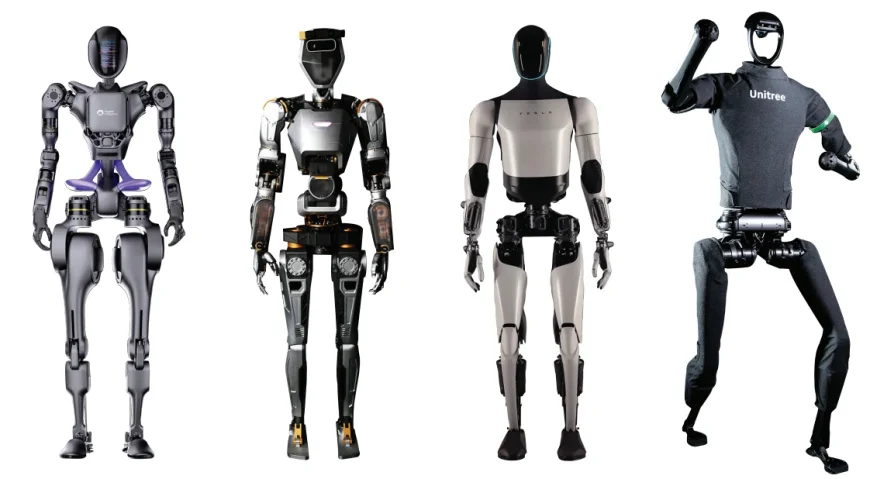
Seit Anfang 2024 sind die globalen Kapitalmärkte in einen Run auf humanoide Robotik verfallen. Hinter diesem Aufschwung verbirgt sich eine tiefgreifende technologische Revolution – „Robotik + KI" –, die nun eine kritische Masse erreicht. Nur sieben Jahre, nachdem Boston Dynamics' Atlas-Roboter einen Rückwärtssalto vollführte, hat Figure AI, unterstützt von OpenAI, einen humanoiden Roboter demonstriert, der autonom Kaffee zubereiten kann. Da humanoide Roboter vor der Massenproduktion stehen, wird diese KI-gestützte Revolution die Zukunft der globalen Fertigung grundlegend verändern.
Branchenexperten bezeichnen 2025 als das „Jahr Eins der Massenproduktion humanoider Roboter." Dieser historische Wandel wird durch drei wichtige technologische Durchbrüche vorangetrieben:
-
Fortschritte bei bionischen mechanischen Strukturen
-
In die Robotik-Entscheidungsfindung integrierte KI-Basismodelle
-
Kosteneffiziente Innovation bei Kern-Hardwarekomponenten
Zusammen verlagern diese Durchbrüche Roboter aus Forschungslaboren in reale industrielle und serviceorientierte Anwendungen.
KI-Basismodelle definieren das Roboter-Gehirn neu
Große KI-Modelle bilden nun das kognitive Kernstück humanoider Roboter. Huaweis 6G-Roboter-Prototyp integriert natürliches Sprachverständnis, semantische Umgebungskartierung und Echtzeit-Pfadplanung in ein geschlossenes Regelkreissystem. Tesla hat seine Full Self-Driving (FSD)-Algorithmen in seinen humanoiden Roboter Optimus übertragen und nutzt dabei eine hybride VR-Trainingsplattform, die es Robotern ermöglicht, sich durch simulierten Betrieb autonom weiterzuentwickeln. Diese Verschmelzung virtueller und realer Umgebungen hat die robotische Entscheidungseffizienz um mehr als das Fünffache gegenüber herkömmlicher regelbasierter Programmierung gesteigert.
Chinas Hardware-Innovation senkt Kosten und ermöglicht Skalierung
Chinas beschleunigter Vorstoß zur Hardware-Selbstständigkeit treibt die Kosten in der gesamten Roboter-Lieferkette nach unten. Inländische Unternehmen schließen die Lücke zu globalen Zulieferern schnell:
-
Greendrive Harmonic's Getriebe kosten mittlerweile deutlich weniger als importierte Gegenstücke.
-
Wuzhou New Spring's Planetenrollspindeln sind bereits Teil von Teslas globaler Lieferkette.
-
Sensorhersteller wie Hanwei und Orbbec haben bei Umgebungswahrnehmung und 3D-Vision bedeutende Durchbrüche erzielt.
Dieser Kreislauf aus „Technologiedurchbruch → Kostenreduktion → Marktexpansion" legt den Grundstein für die Masseneinführung bis 2025.
Upstream-Komponenten führen mit hocheffizienten Upgrades
Wichtige Upstream-Technologien entwickeln sich schnell:
-
Inovance's Servomotoren erreichen jetzt 97% Effizienz und werden in Teslas Optimus eingesetzt.
-
MOONS' Schrittmotoren mit 0,9° Präzision dominieren einen bedeutenden Teil des globalen Marktes.
-
Greendrive RV-Getriebe weisen jetzt Lebensdauern von 20.000 Stunden auf.
-
Keli Sensing's Sechs-Achsen-Kraftsensoren werden bereits in der Roboterchirurgie eingesetzt.
Mittelsegment-Hersteller: Globale Marktführer stehen vor lokalen Herausforderern
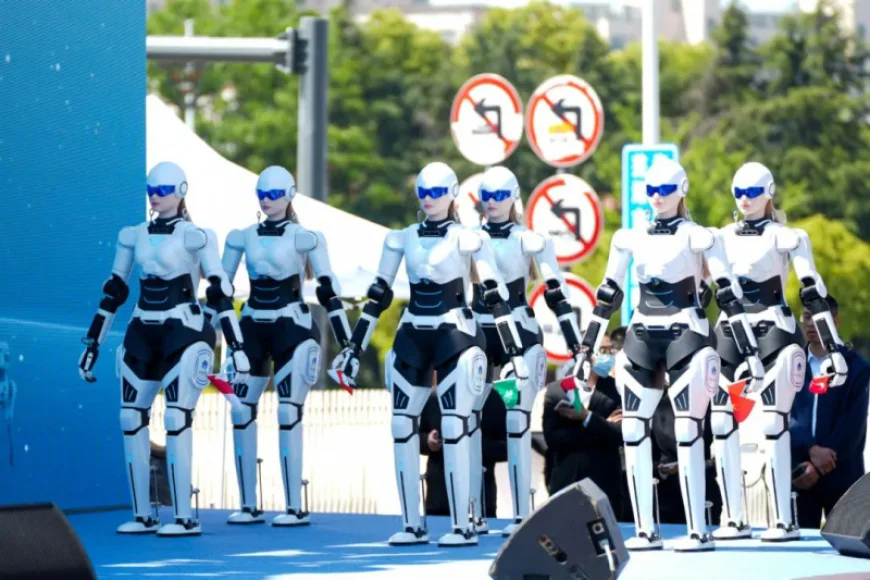
Im Mittelsegment bildet sich eine klare Wettbewerbsstruktur heraus. Globale Akteure wie Tesla planen, 2025 10.000 Optimus-Einheiten zu produzieren und bis 2027 auf 100.000 pro Monat zu skalieren. Gleichzeitig gewinnen chinesische Unternehmen an Boden: UBTECH's Walker S1 zielt auf Heimservices, und Unitree's G1 eignet sich für eine breite Palette alltäglicher Szenarien.
Doppelspurige Anwendungen: Industrielle und serviceorientierte Einsatzbereiche erweitern sich
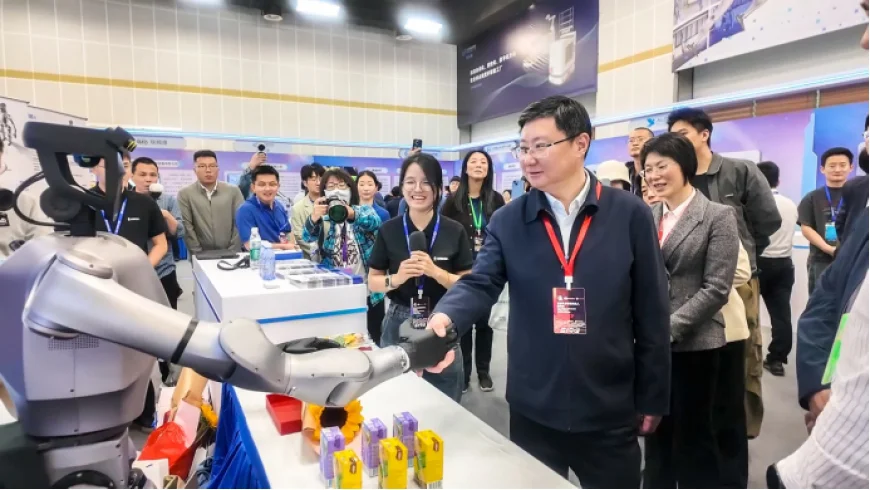
Die Einsatzbereiche diversifizieren sich schnell. Teslas Optimus baut bereits Batteriemodule in seinen Gigafactories zusammen. Im Gesundheitswesen wird erwartet, dass der globale Markt für Operationsroboter wie das Da-Vinci-System bis 2025 13,6 Milliarden Dollar erreicht. Im Inland machen Unternehmen wie Tinavi mit orthopädischen Operationsrobotern Fortschritte. Auf der Service-Seite führen UBTECH's Heimroboter mittlerweile über 200 Aufgaben aus – von Kinderbetreuung bis Temperaturüberwachung.
Investitionsausblick: Vollständige Wertschöpfungskettenabdeckung mit Fokus auf hoch-barrierebehaftete Segmente
Die erste China Humanoid Robot Industry Conference prognostizierte, dass der inländische Markt von 2,76 Milliarden Yuan (380 Millionen Dollar) im Jahr 2024 auf 300 Milliarden Yuan (41 Milliarden Dollar) bis 2035 wachsen wird – eine durchschnittliche jährliche Wachstumsrate von über 50%.
Die Investitionsbegeisterung erfasst die gesamte Wertschöpfungskette:
-
Upstream: Kapitalzuflüsse in Komponentenhersteller wie Greendrive und Wuzhou.
-
Mittelsegment: Kernhersteller wie Top Group und Shuanglin ziehen Kapital an.
-
Downstream-KI-Unternehmen: Aktien wie TRS und Orbbec stiegen im ersten Quartal 2025 um über 50%.
Herausforderungen voraus: Engpässe, Kosten und Regulierung
Trotz des Schwungs bleiben Herausforderungen bestehen. Die Massenproduktion steht noch vor technischen und kostentechnischen Hürden. Teslas Optimus liegt im Preisbereich von 20.000–30.000 Dollar – für viele Haushalte zu hoch. Volumenproduktion ist der Schlüssel zu weiteren Preissenkungen.
Auch ethische und rechtliche Fragen tauchen auf: Wer haftet für Fehler von Operationsrobotern? Wie sollten Serviceroboter mit Benutzerdaten umgehen? Diese Fragen erfordern neue regulatorische Rahmen.
Ein historischer Wendepunkt für die Robotik
Der humanoide Robotik-Boom 2025 spiegelt nicht nur die technologische Reife wider, sondern auch ein Zusammentreffen von politischer Unterstützung, Kapitalinvestitionen und echtem Marktbedarf. Von KI-Hirnkraft bis zur Hardware-Unabhängigkeit, von industrieller Hochskalierung bis zur Haushaltsintegration – die gesamte „Robotik + KI"-Wertschöpfungskette tritt in eine kritische Wachstumsphase ein.
Investitionen werden sich auf Unternehmen mit tiefen technologischen Schutzgräben konzentrieren – sei es bei Upstream-Kernkomponenten, Mittelsegment-Formfaktor-Fertigung oder Downstream-KI-Algorithmenentwicklung. Wenn die Trends anhalten, könnten humanoide Roboter demselben explosiven Wachstumspfad wie Elektrofahrzeuge folgen und als neue Wachstumsmotoren für die globale Wirtschaft hervortreten.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Editor at ChinaRobotNews.com — covering humanoid robots, industrial automation, AI, and machine vision across China.

Kommentare (0)